 Klikk på pilen "blå tekst", følg oss!!
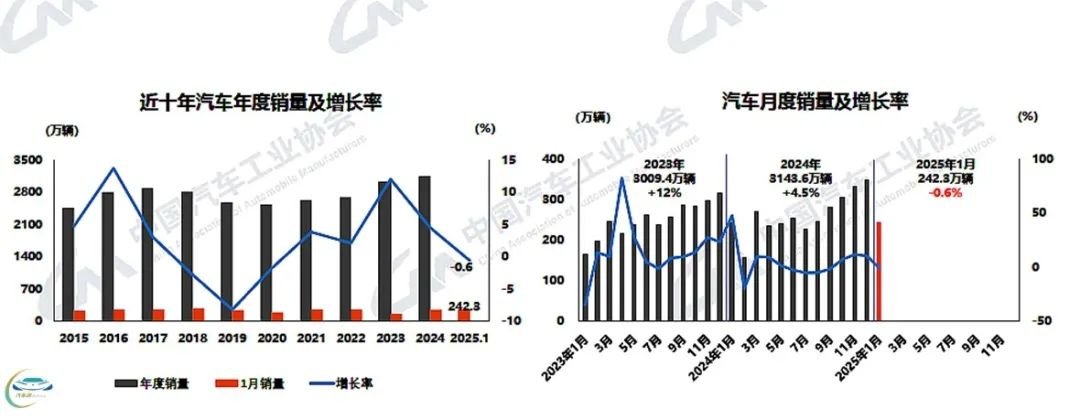
"Vårmåneden" er tradisjonelt en lavsesong for bilsalg, men starten på 2025 var annerledes. 17. februar publiserte China Association of Automobile Manufacturers (CAAM) produksjons- og salgsdata for bilmarkedet i januar 2025. Dataene viser at i januar ble produksjonen og salget av biler fullført med henholdsvis 2,45 millioner og 2,423 millioner enheter, en nedgang på henholdsvis 27,2 % og 30,5 % fra måneden før, produksjonen økte med 1,7 % årlig, mens salget falt med 0,6 % årlig.
Sammenlignet med "vårmåneden" i 2024: I februar i fjor ble produksjonen og salget av biler fullført med henholdsvis 1,506 millioner og 1,584 millioner enheter, en nedgang på henholdsvis 37,5 % og 35,1 % fra måneden før, og en nedgang på henholdsvis 25,9 % og 19,9 % årlig. Selv om man trekker fra at februar hadde tre færre dager, er datakontrasten fortsatt svært tydelig. Derfor vurderte CAAM den samlede produksjons- og salgssituasjonen i 2025 som en stabil start.
Fra et markedsperspektiv nærmet januar seg "vårmånedstid" i andre halvdel, så den faktiske effektive arbeidstiden var over en halv måned. I tillegg lanserte bilbedrifter "åpent i vårmåneden", og CAAM nevnte: "I 2025 viste forbruket i landets viktigste byer en betydelig bedring i vårmånedsferien. I løpet av ferien økte det daglige salget i forbruksrelaterte bransjer over hele landet med 10,8 %."
Selvfølgelig var kjerndriveren: I januar, til tross for færre effektive arbeidsdager, førte "bytte-til-ny"-politikken, vårmånedsøkonomien og andre gunstige faktorer til en liten økning i bilproduksjonen, mens salget bare falt marginalt sammenlignet med samme periode. Bransjen fikk en stabil start. Blant disse fortsatte personbiler sin gode ytelse med vekst i både produksjon og salg årlig; produksjon og salg av nye energikjøretøyer og bileksport fortsatte den gode utviklingen.
Dessuten var årets politiske gjennomføringseffektivitet høy. CAAM nevnte også at den sentrale økonomiske arbeidskonferansen før nyttår systematisk la planer for det økonomiske arbeidet i 2025, og den mer proaktive politiske tonen gir drivkraft for å fremme en vedvarende økonomisk oppgang, noe som er gunstig for å styrke markedstilliten og forventningene. Etter vårmåneden klargjorde det første statsrådsmøtet at stimulering av forbruk skulle settes i en mer fremtredende posisjon, og relevante departementer og kommisjoner implementerte aktivt den sentrale planen. "Vi tror at lanseringen og den dype gjennomføringen av en rekke politikker vil bidra til stabil utvikling i bilbransjen og realisere en god start."
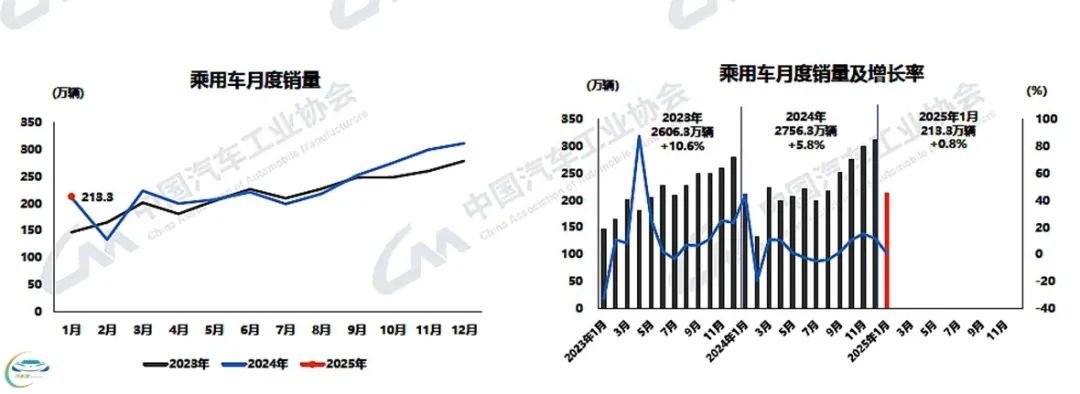
Bilmarkedets hoveddriver – produksjon og salg av personbiler – ble fullført med henholdsvis 2,151 millioner og 2,133 millioner enheter i januar, en nedgang på henholdsvis 28,4 % og 31,6 % fra måneden før, og en økning på henholdsvis 3,3 % og 0,8 % årlig. Hvis man bare ser på årlige data, hadde januar i fjor ennå ikke nådd vårmåneden, og med over en halv måneds effektive arbeidsdager ble det oppnådd årlig vekst, noe som viser at årets markedstrend virkelig er god.
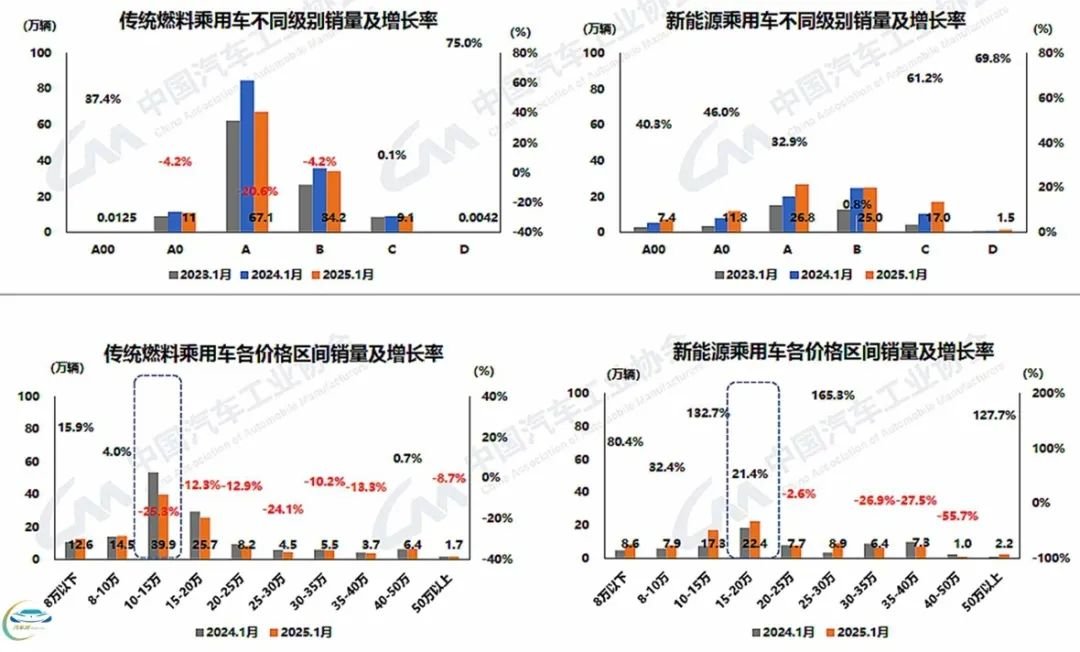
Blant personbilene viste salget av tradisjonelle fossildrevne personbiler fortsatt ulik grad av nedgang, mens nye energikjøretøyer fortsatte å vokse. Tidligere har redaktøren ment at dagens bilmarked er en prosess der nye energikjøretøyer gradvis erstatter tradisjonelle fossildrevne biler. Etter hvert som denne prosessen fortsetter, er elektrifiseringen av A- og B-klassebiler, som dominerer privat forbruk, allerede svært tydelig: I januar vokste nye energipersonbiler i alle klasser i ulik grad, og salget er fortsatt hovedsakelig konsentrert i A- og B-klassen, med kumulativt salg på henholdsvis 268 000 og 250 000 enheter, en årlig økning på henholdsvis 32,9 % og 0,8 %. Og "B-klassens elektrifiseringstrend er tydelig, C- og D-klassens elektrifisering leder forbruksoppgraderingen, kinesiske merker for luksus med ny energi fortsetter å utvikle seg raskt, noe som fremmer en betydelig økning i andelen luksusmerker blant nye energipersonbiler."
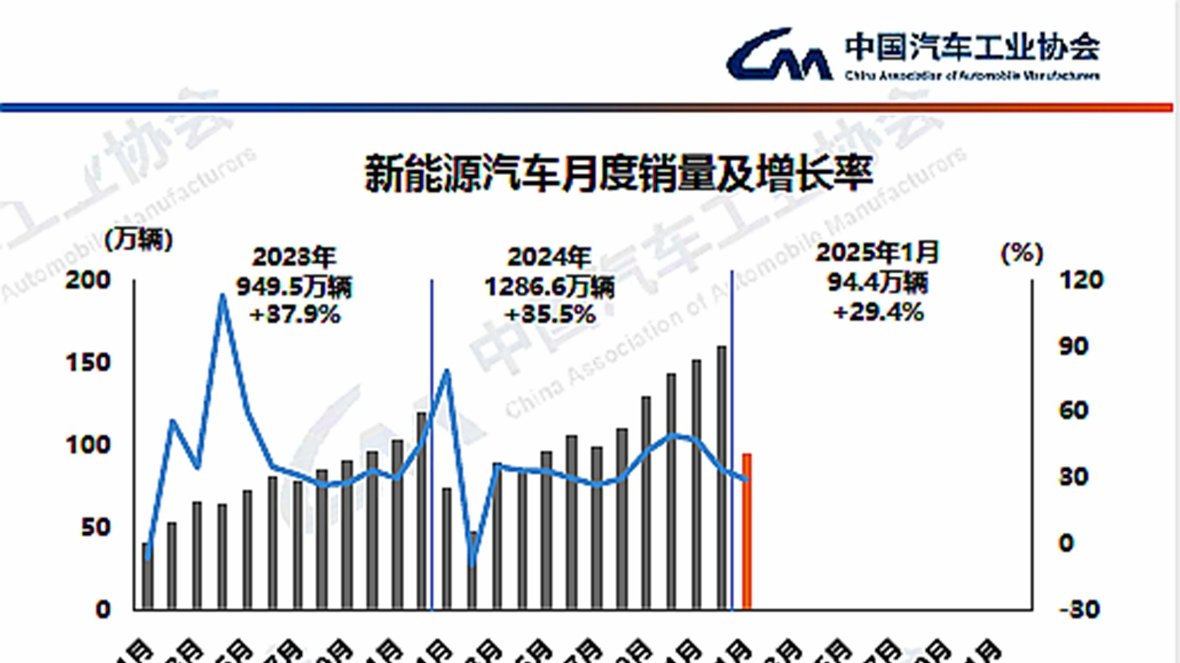
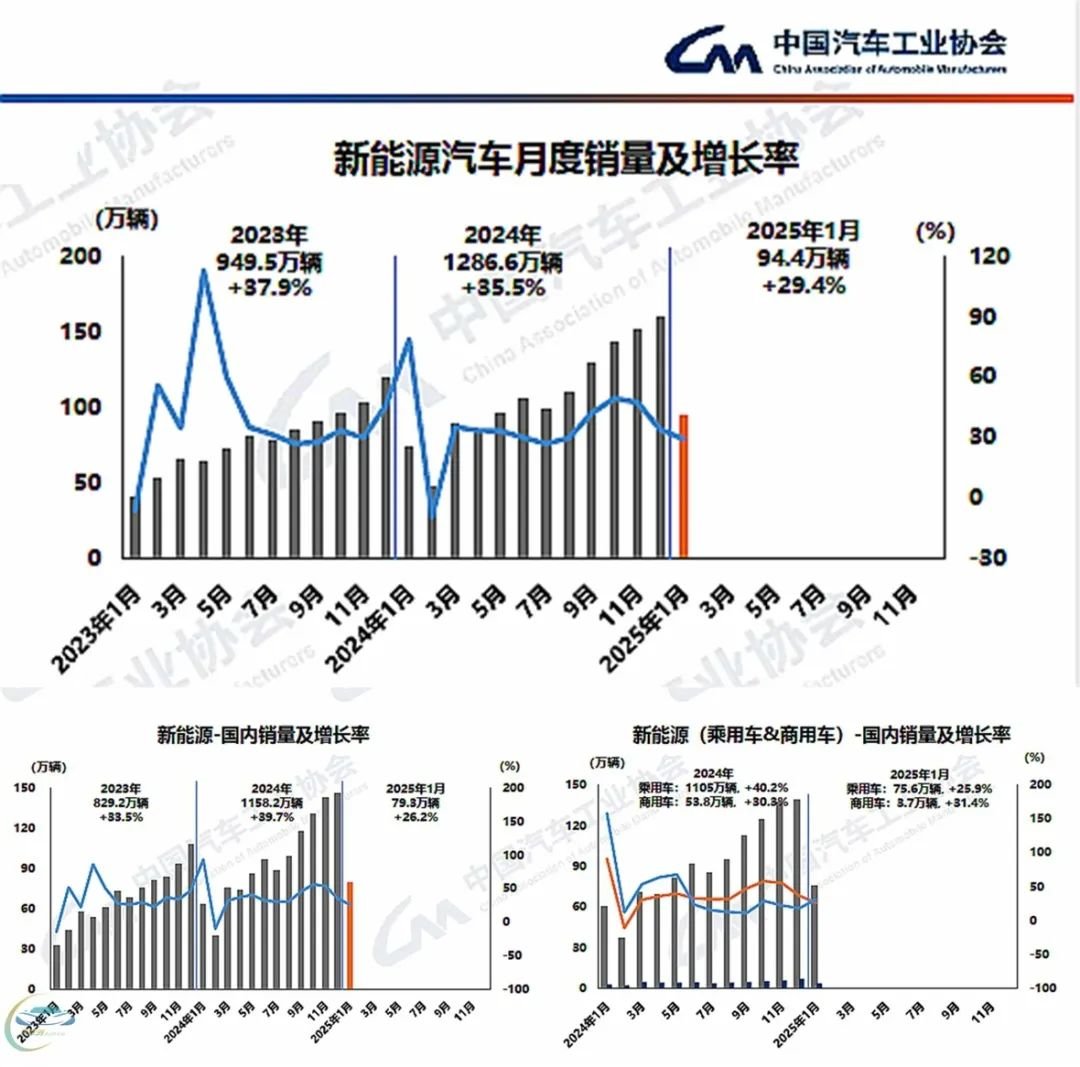
Ved ytterligere segmentering av markedet for nye energikjøretøyer: I januar ble produksjonen og salget av nye energikjøretøyer fullført med henholdsvis 1,015 millioner og 944 000 enheter, en årlig økning på henholdsvis 29 % og 29,4 %. Salget av nye nye energikjøretøyer utgjorde 38,9 % av det totale salget av nye biler.
Blant de tre hovedtypene nye energipersonbiler økte veksten for helelektriske modeller i januar og var nesten på nivå med veksten for plug-in hybridbiler, som tidligere har ligget på rundt 80 %: I januar var salget av helelektriske modeller 574 000 enheter, en årlig økning på 29,1 %, mens salget av plug-in hybridmodeller var 370 000 enheter, en årlig økning på 30 %.
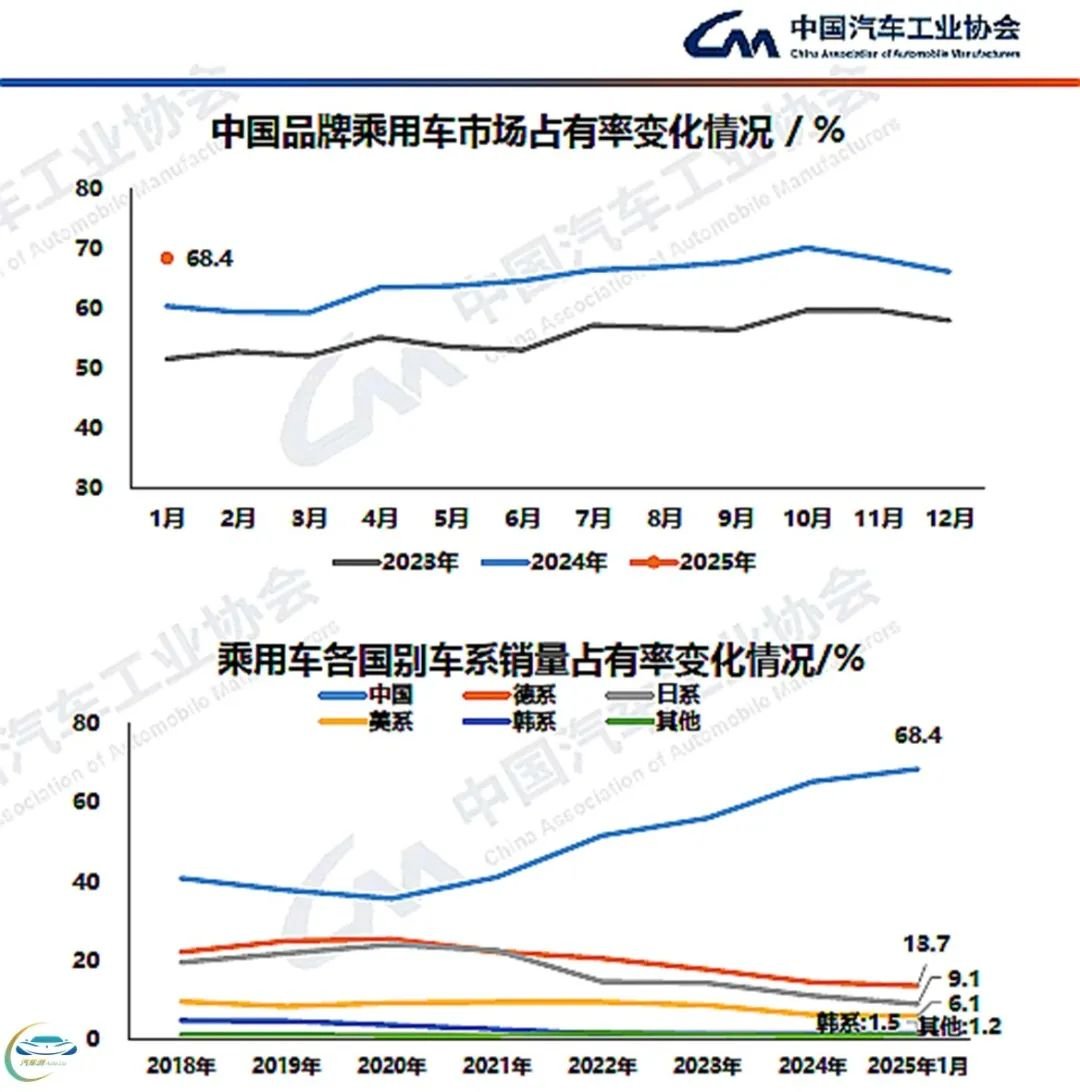
Veksten i salget av nye energipersonbiler følger den samtidige økningen i markedsandelen til kinesiske merker, som er hoveddriveren for nye energikjøretøyer. I januar nådde salget av kinesiske personbilmerker 1,459 millioner enheter, en årlig økning på 14,1 %, og salgsandelen nådde 68,4 %, opp 8 prosentpoeng fra samme periode året før.
Ser man på situasjonen for bilserier fra ulike land, er salget i de fleste andre bilserier fortsatt fallende mens markedsandelen til kinesiske merker gradvis øker. Dette reflekterer også indirekte at markedet nå fremstår som et "eksisterende marked", der den samlede veksten ikke er spesielt tydelig.
I CAAMs første offentliggjorte produksjons- og salgsdata i år er "bilimport" et nytt innslag sammenlignet med i fjor. Selve dataene viser at bilimport og -eksport fremstår som "ild og is": CAAM har organisert data fra General Administration of Customs, som viser: I 2024 ble det importert 705 000 biler, en årlig nedgang på 11,8 %; bileksporten var 6,407 millioner enheter, en årlig økning på 22,7 %.
I desember 2024 ble det importert 68 000 biler, en økning på 12,4 % fra måneden før og en nedgang på 15,4 % årlig; eksporten var 574 000 enheter, en økning på 4,6 % fra måneden før og 24,9 % årlig.
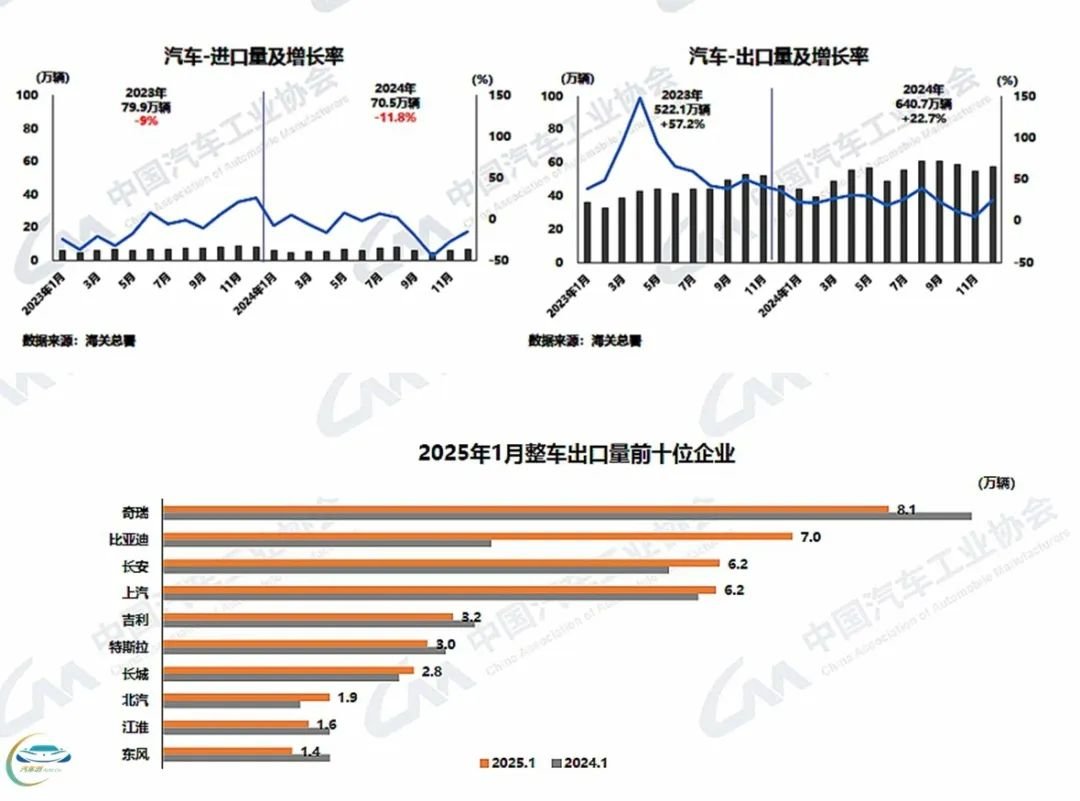
Blant de ti største konsernene for eksport av hele kjøretøyer nådde Chery i januar en eksport på 81 000 enheter, en årlig nedgang på 10,3 %, som utgjør 17,2 % av total eksport, og er fortsatt ledende; BYD og Changan hadde betydelig vekst, der BYD nådde en eksport på 70 000 enheter, en årlig økning på 91,5 %, og rangerte som nummer to, mens Changan hadde en eksport på 62 000 enheter og delte tredjeplassen med SAIC.
Forfatter: Liu Jungang