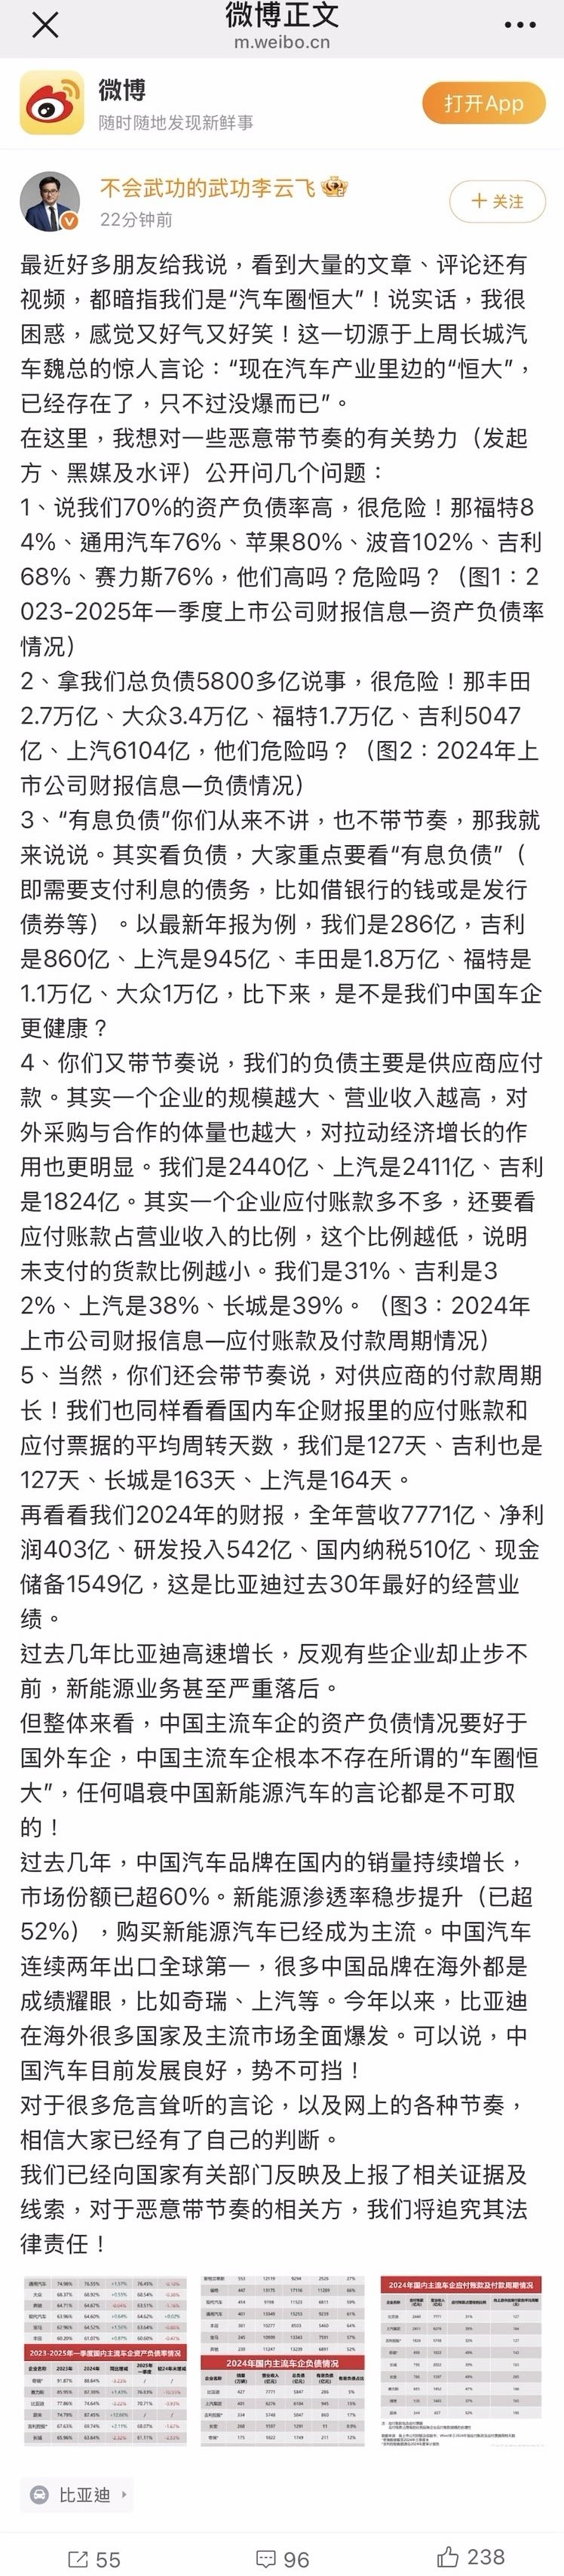
Når det gjelder dette spørsmålet, publiserte BYDs PR-ansvarlige Li Yunfei også et langt innlegg på Weibo som en direkte respons på noen av uttalelsene som sirkulerer. Fra innholdet i innlegget ser det ut til at BYD, når det gjelder salgstall og regnskapsdata, befinner seg i en sunn og god vekstfase.
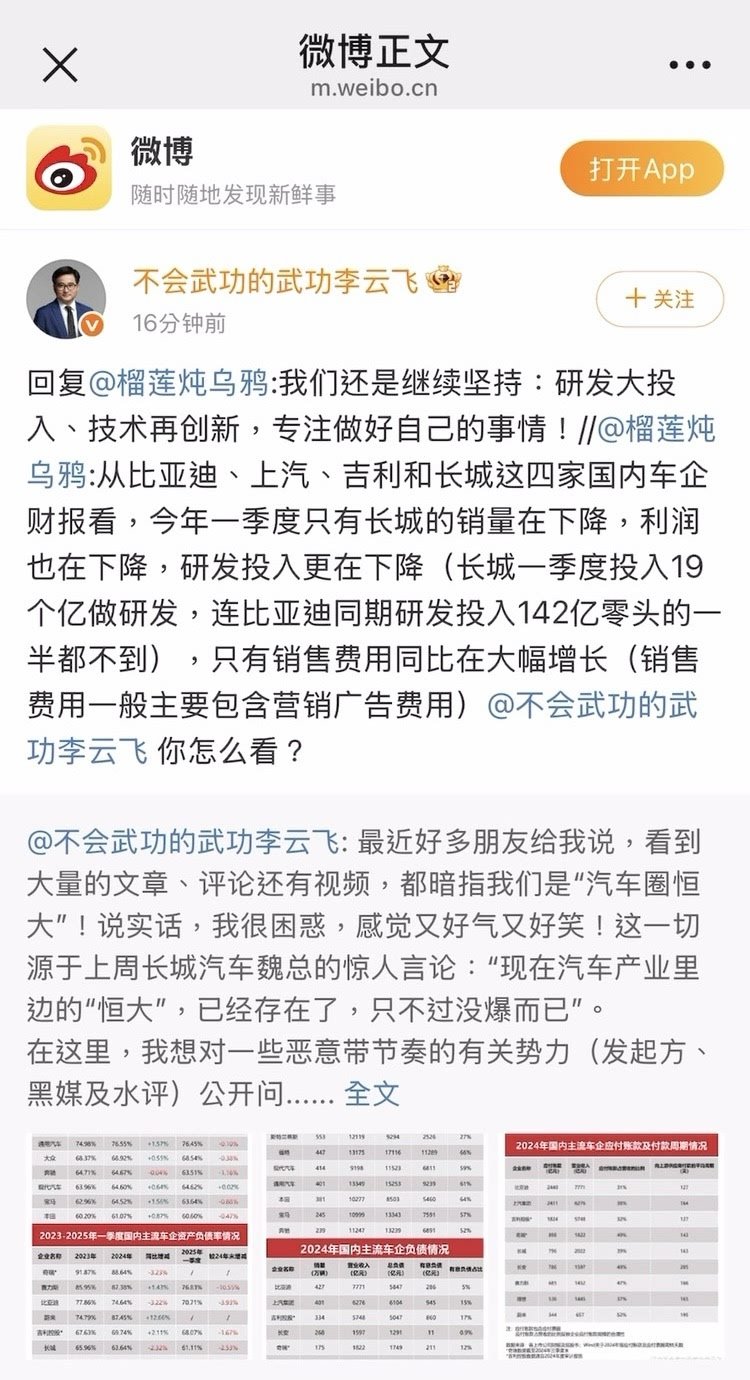
I påfølgende reposter og kommentarer uttalte han også: "Vi fortsetter å holde fast ved: store investeringer i forskning og utvikling, ny teknologisk innovasjon, og fokus på å gjøre våre egne ting godt!"
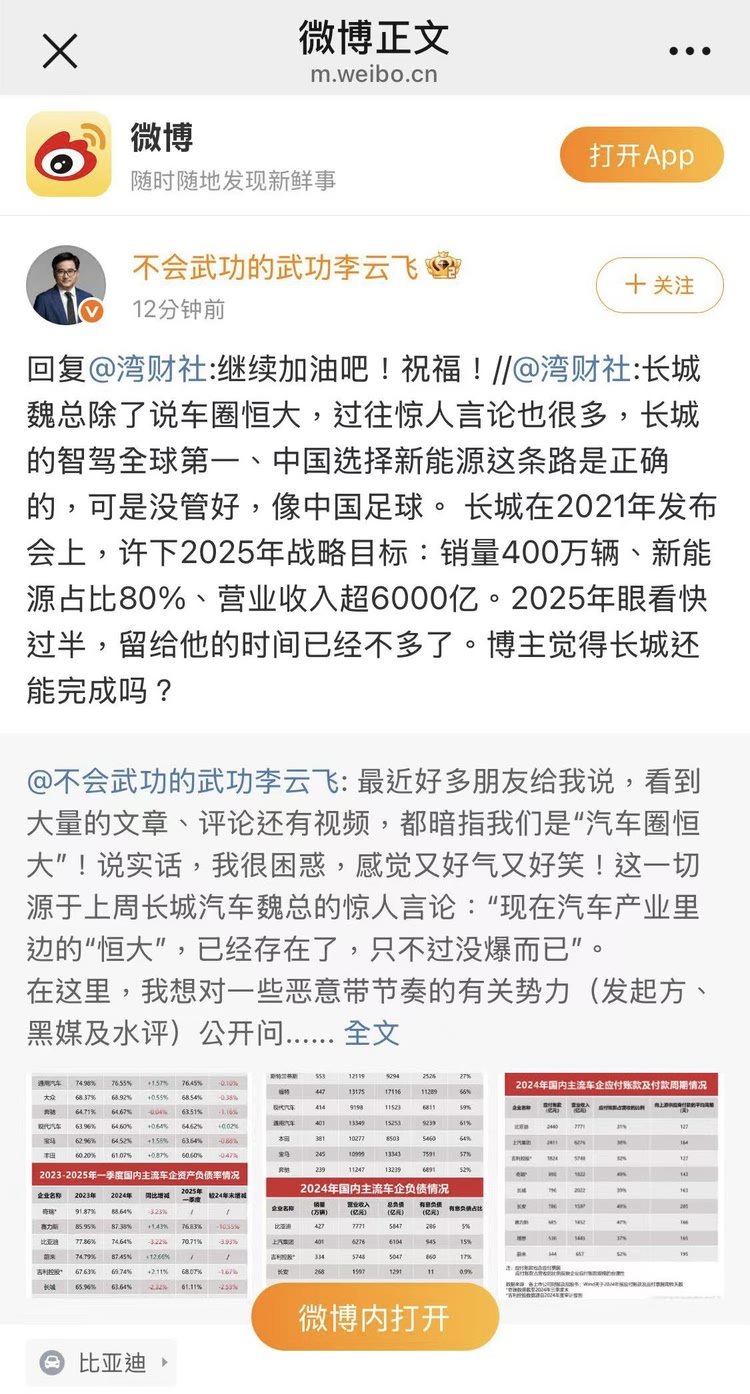
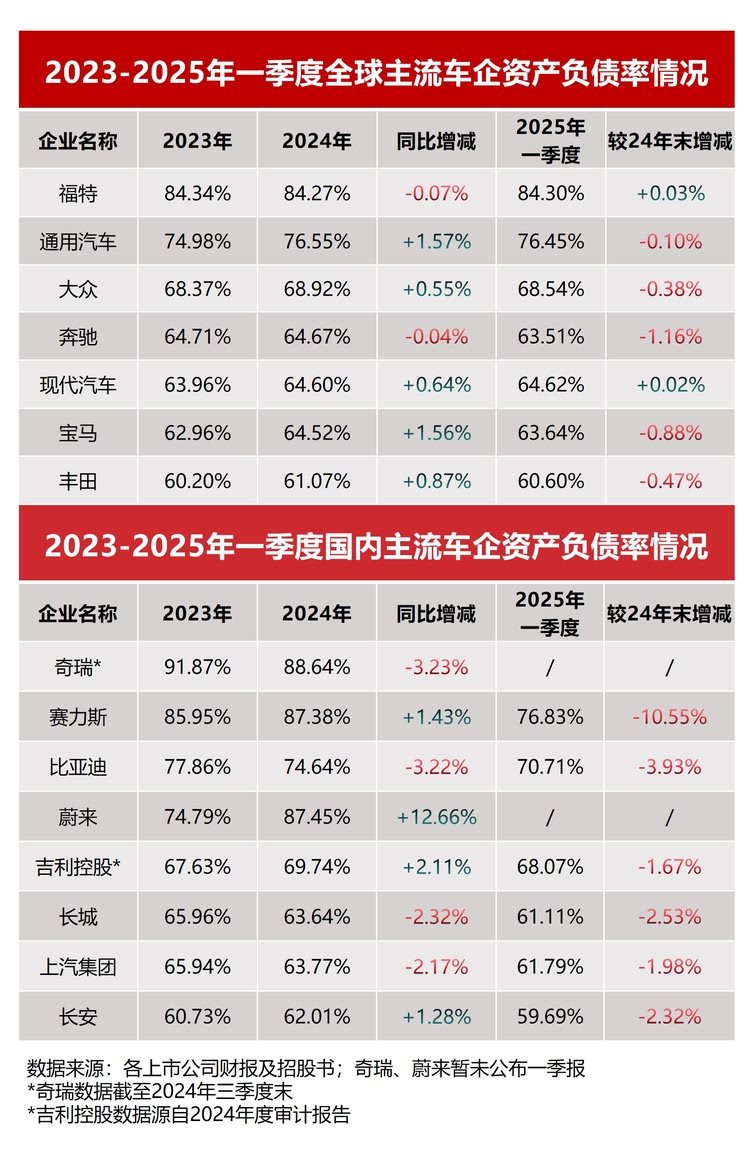
Derfor kan man forutse at BYD vil ha en rekke nye tiltak innen teknologisk forskning og utvikling samt nye produkter fremover. I tillegg delte han tre diagrammer i innlegget som viser gjeldsforpliktelser, betalingssykluser og gjeldsgrad for ledende bilprodusenter nasjonalt og internasjonalt de siste årene. Dette er svært verdifullt som referanse. Spesielt ett punkt: BYDs betalingssyklus på 127 dager er kortere enn mange innenlandske bilprodusenter. På den annen side har BYDs gjeldsgrad i år falt med 3,93 prosentpoeng sammenlignet med i fjor.
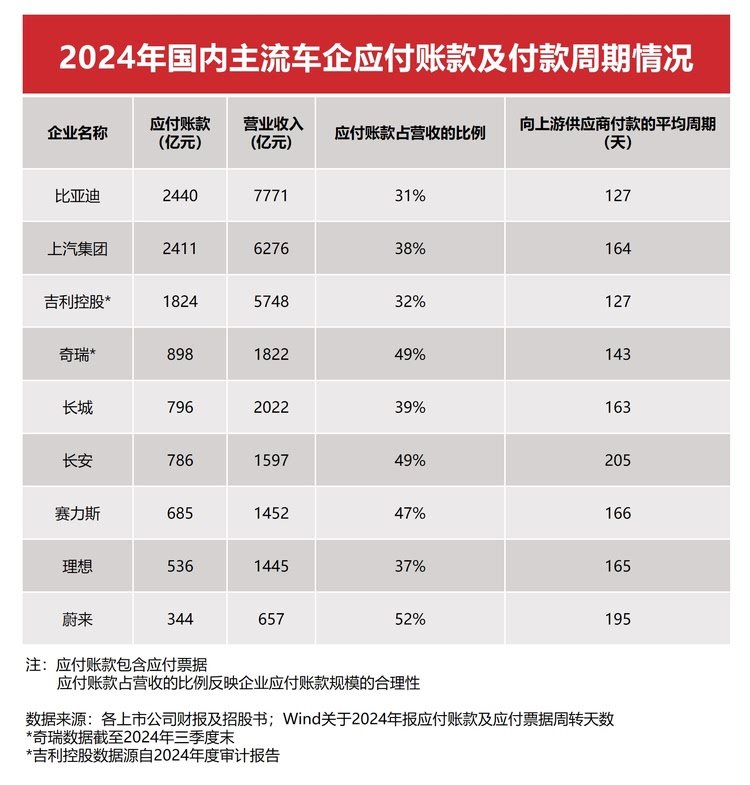
I tillegg kan vi trekke ut mye verdifull informasjon fra tabellene. Basert på regnskapstallene for 2024 er den totale gjelden knyttet til selskapets størrelse og omsetning. Enten det gjelder internasjonale bilgiganter som General Motors, Volkswagen, Mercedes-Benz og Toyota, eller ledende innenlandske bilprodusenter som BYD, Geely, SAIC og Changan, ligger gjeldsgraden stort sett over 60 prosent. Men i en tid der gjeldsgraden generelt er høy, viser bilprodusenter nasjonalt og internasjonalt ulike utviklingstendenser. Ledende innenlandske bilprodusenter viser en tydelig nedgang i gjeldsgraden, og deres fordeler blir stadig mer synlige. Blant dem utmerker BYD seg spesielt, med en nedgang i gjeldsgraden på nesten sju prosentpoeng det siste halvåret, og har nå falt til 70,7 prosent. Gitt dagens trend kan gjeldsgraden innen utgangen av året falle ned på "6"-tallet.
I tillegg viser regnskapsdata at tradisjonelle utenlandske bilprodusenter generelt har høy gjeldsgrad, og noen selskapers gjeldsnivå fortsetter å stige. Med Ford og General Motors som eksempel nådde gjeldsgraden i 2024 henholdsvis 84,27 prosent og 76,55 prosent, og andelen rentebærende gjeld var så høy som 66 prosent og 61 prosent. Giganter som Volkswagen og Toyota har til og med en total gjeld som overstiger inntektene i samme periode, noe som gjenspeiler det tunge finansielle presset de står overfor i overgangen til elektrifisering.
Til sammenligning leverte kinesiske bilprodusenter et imponerende resultat i 2024. BYD, som et typisk eksempel, nådde ikke bare et salg på over 4,27 millioner enheter, sammenlignbart med Ford og General Motors, men deres gjeldsstruktur er også betydelig bedre enn internasjonale kollegers. BYDs gjeldsgrad falt fra 77,86 prosent i 2023 til 74,64 prosent i 2024, og falt ytterligere til 70,7 prosent i første kvartal 2025, noe som viser sterk finansiell optimaliseringsevne.
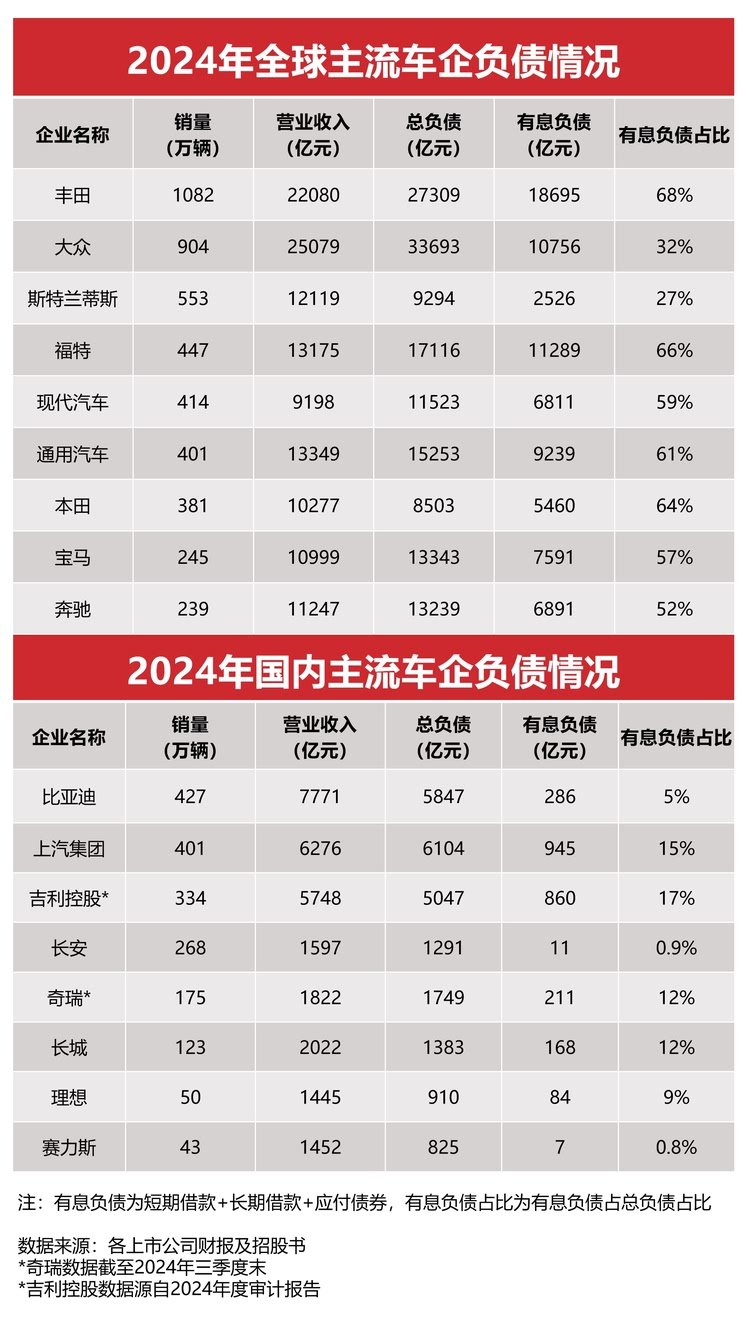
I motsetning til utenlandske bilprodusenter er kinesiske bilprodusenters avhengighet av rentebærende gjeld generelt lav. BYDs rentebærende gjeld utgjør bare 5 prosent av den totale gjelden, langt lavere enn Toyotas 68 prosent og Fords 66 prosent. Denne lavbelånte driftsmodellen gir kinesiske bilprodusenter en fordel når det gjelder gjeldsbetjening og likviditetsstyring.
Så basert på regnskapstallene for globale bilprodusenter i 2024 kan man se at kinesiske bilprodusenter er i ferd med å vinne initiativet i denne bransjeomveltningen med en sunnere finansiell struktur og mer effektiv driftskapasitet. Selvfølgelig gjenstår utfordringer. Kinesiske bilprodusenter må fortsette å styrke forskning og utvikling av kjernekjerneforskning, utvide internasjonale markeder og samtidig opprettholde finansiell stabilitet for å kunne stå ubeseiret i fremtidens konkurranse.


